
Para se localizar
Um cartão de crédito fácil de aprovar é aquele que elimina ou reduz a consulta tradicional a órgãos como SPC e Serasa. Geralmente, esses modelos funcionam atrelados a uma garantia financeira, operam na modalidade pré-paga ou dependem do desconto automático em folha.
As opções com esse mecanismo mais bem avaliadas no mercado são: Nu Limite Garantido, Neon (Viracrédito), RecargaPay, Mercado Pago, C6 Bank, PagBank, BMG Consignado, Inter Mastercard Gold e BrasilCard Fidelidade.
Veja abaixo o comparativo completo, o que cada instituição exige de fato e descubra qual alternativa melhor se encaixa no seu perfil financeiro.
O que é um cartão de crédito fácil de aprovar?
Um cartão de crédito fácil de aprovar é aquele que reduz ou elimina as exigências tradicionais de análise de crédito, como consulta ao SPC/Serasa, renda comprovada ou tempo de relacionamento com o banco.
Ele existe porque a instituição transfere o risco para outro mecanismo: uma garantia financeira, um desconto automático em folha, a ausência de crédito real (pré-pago) ou o uso restrito a uma rede de lojas parceiras.
Entender qual mecanismo cada cartão usa é o que separa uma opção realmente fácil de uma que só parece fácil no anúncio, mas ainda depende de análise padrão.
Os 5 tipos de cartão fácil de aprovar
- Limite garantido: o limite é 100% lastreado por um valor investido pelo próprio cliente (CDB ou poupança programada do banco). Como a instituição não corre risco, não há consulta a SPC/Serasa. Exemplos: Nu Limite Garantido, Neon Viracrédito.
- Pré-pago ou recarregável: não existe crédito real, você usa o saldo que colocou antes. Por não envolver risco de inadimplência, normalmente não há consulta a score. Exemplos: cartão Mercado Pago, RecargaPay (modalidade pré-paga).
- Consignado: o pagamento mínimo da fatura é descontado direto da folha, salário, aposentadoria ou benefício do INSS. A garantia de recebimento elimina a consulta a SPC/Serasa, mas só está disponível para quem tem esse tipo de renda. Exemplo: BMG Consignado.
- Análise automática interna, sem consulta a bureaus: algumas fintechs aprovam com base em dados internos e regras próprias, sem consultar SPC/Serasa, mecanismo diferente de “sem análise nenhuma”, mas que na prática aceita negativados. Exemplos: C6 Bank (linha para negativados), PagBank.
- Cartão de rede fechada (private label): aceito apenas em lojas parceiras, não em qualquer estabelecimento. Costuma ter aprovação imediata e sem comprovação de renda, mas o uso é limitado. Exemplo: BrasilCard Fidelidade.
As 9 melhores opções de cartão fácil de aprovar em 2026
| Cartão | Informações |
|---|---|
| Nu Limite Garantido (Nubank) |
Tipo: Limite garantido Anuidade: Zero Análise: Sem análise de crédito Renda mínima: Não exige Aprovação: Imediata, pelo app |
| Neon (Viracrédito) |
Tipo: Limite garantido Anuidade: Zero Análise: Sem análise de crédito Renda mínima: Não exige Aprovação: Imediata, pelo app |
| RecargaPay |
Tipo: Pré-pago / limite garantido Anuidade: Zero Análise: Sem análise nas modalidades garantida e pré-paga Renda mínima: Não exige Aprovação: Poucos minutos |
| Mercado Pago (pré-pago) |
Tipo: Pré-pago / recarregável Anuidade: Zero Análise: Sem análise de crédito* Renda mínima: Não exige Aprovação: Imediata a alguns dias (lista de espera)* |
| C6 Bank (linha para negativados) |
Tipo: Análise automática interna Anuidade: Zero Análise: Sem consulta a SPC/Serasa Renda mínima: Não exige Aprovação: Minutos a 48 horas |
| PagBank |
Tipo: Análise automática interna Anuidade: Zero Análise: Sem consulta a SPC/Serasa Renda mínima: Não exige Aprovação: Rápida, pelo app |
| Banco BMG (Consignado) |
Tipo: Consignado Anuidade: Isenção sem condição Análise: Sem consulta a SPC/Serasa** Renda mínima: Vinculada ao benefício ou salário** Aprovação: Sujeita à margem consignável |
| Cartão Banco Inter Mastercard Gold |
Tipo: Análise automática interna Anuidade: Zero*** Análise: Baseada no relacionamento com a conta Renda mínima: Não exige formalmente Aprovação: Rápida e 100% digital |
| BrasilCard Fidelidade |
Tipo: Rede fechada (private label) Anuidade: Zero Análise: Sem análise de crédito Renda mínima: Não exige Aprovação: Imediata |
*O cartão Mercado Pago não consulta score, mas parte dos pedidos entra em lista de espera antes da liberação, não é garantido imediato para todo mundo.
**Exclusivo para aposentados/pensionistas do INSS e servidores públicos com convênio ativo com o BMG; desde 2026 é preciso desbloquear o benefício por reconhecimento facial no app Meu INSS todo mês.
***Isenção sujeita a regras de manutenção de conta/gastos vigentes no momento da contratação.
1. Cartão Nubank (Nu Limite Garantido)

Indicado para quem está negativado, tem score baixo ou não tem histórico de crédito.
Você transfere um valor para um CDB do Nubank e esse valor vira automaticamente o limite do cartão (a aprovação não passa por consulta a SPC/Serasa, porque a garantia é o próprio dinheiro investido).
- Vantagens: anuidade zero, contratação 100% pelo app, o valor investido continua rendendo.
É diferente da “Função para Construir Limite” do Nubank, que já passa por uma análise de crédito tradicional.
2. Cartão Banco Inter Mastercard Gold
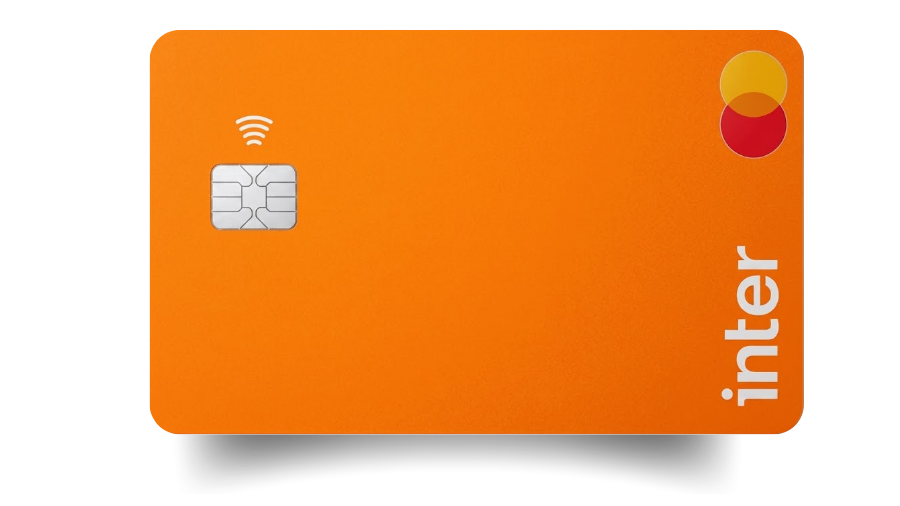
Cartão múltiplo (débito e crédito) vinculado à conta gratuita do Banco Inter, sem exigência formal de renda mínima segundo o próprio banco.
A aprovação considera o relacionamento com a conta em vez de apenas o score externo, por isso os resultados variam mais de pessoa para pessoa do que nas opções com limite garantido.
- Vantagens: anuidade zero cumprindo regras de uso, cashback e pontos do programa Inter Loop.
3. Cartão Neon (Viracrédito)
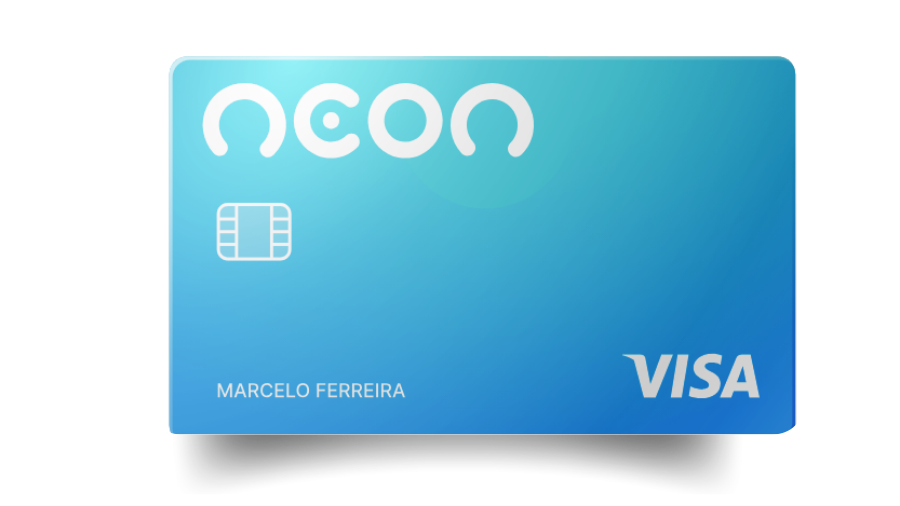
Funciona no mesmo princípio do Nu Limite Garantido: o dinheiro guardado em CDB Neon (Viracrédito) vira limite garantido, sem consulta a SPC/Serasa.
É a alternativa mais direta para quem já tentou o Nubank e quer comparar condições em outro banco digital, ou já tem conta no Neon.
4. Cartão PagBank
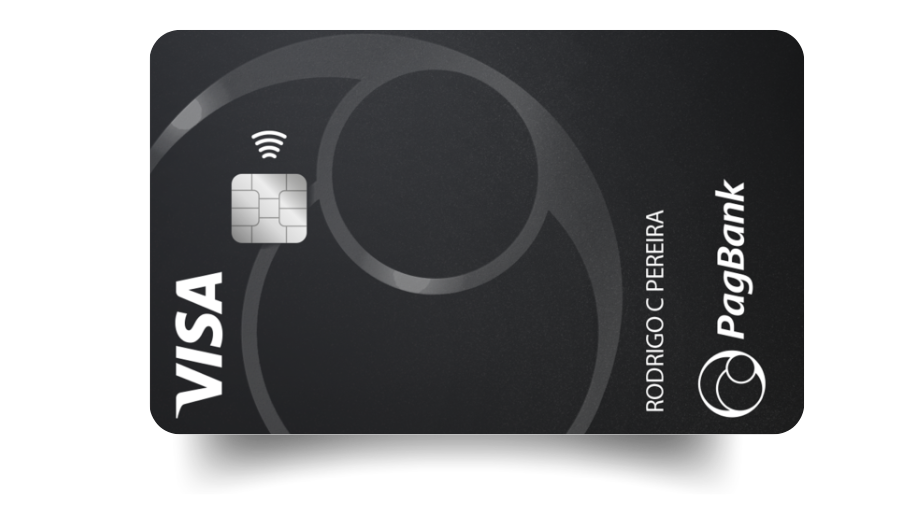
Cartão sem anuidade e sem exigência de comprovação de renda, com aprovação baseada no relacionamento com a conta PagBank em vez de consulta tradicional a SPC/Serasa.
Indicado para autônomos e para quem já movimenta dinheiro pela conta digital do PagBank, costuma aceitar clientes negativados nas modalidades específicas para esse perfil.
5. Cartão Banco BMG (Consignado)
Cartão exclusivo para aposentados e pensionistas do INSS e para servidores públicos de instituições conveniadas com o BMG, não está disponível para quem recebe salário CLT comum.
O pagamento mínimo da fatura é descontado direto do benefício ou salário, o que elimina a consulta a SPC/Serasa. Desde 2026, é preciso desbloquear o benefício por reconhecimento facial no app Meu INSS todos os meses para manter o cartão ativo.
Indicado apenas para quem já tem direito ao consignado, já que o desconto em folha compromete parte da renda disponível.
6. Cartão RecargaPay
Instituição de pagamento regulada pelo Banco Central com duas modalidades de fácil aprovação: limite garantido (sem análise) e cartão pré-pago (sem análise, você recarrega antes de usar).
Indicado para autônomos, informais e quem está tentando o primeiro cartão, com aprovação em poucos minutos direto no app.
7. Cartão Mercado Pago (pré-pago)
Você recarrega o saldo antes de usar, então não há consulta a SPC/Serasa. Ponto de atenção real: dependendo da demanda e do perfil, o pedido pode entrar em uma lista de espera antes da liberação, não é sempre imediato como alguns comparadores anunciam.
Ainda assim, é uma das opções mais acessíveis para quem foi recusado nos cartões tradicionais, especialmente para uso no dia a dia (compras online, assinaturas).
8. Cartão de crédito C6 Bank (linha para negativados)
O C6 Bank tem um produto específico para clientes negativados, com limite inicial de até R$ 5.000 e sem consulta a SPC/Serasa na aprovação, o banco faz uma análise automática interna baseada em dados próprios.
Anuidade zero, isenção mantida com investimentos ou gasto mínimo mensal. Solicitação 100% pelo app, após abertura de conta digital gratuita.
9. BrasilCard Fidelidade
Cartão de rede fechada (private label): aprovação imediata, sem comprovação de renda ou endereço e sem consulta a SPC/Serasa, mas o uso é restrito à rede de lojas parceiras da BrasilCard, não funciona como um cartão Visa/Mastercard tradicional em qualquer estabelecimento.
É diferente do BrasilCard Visa, que já passa por análise após o cadastro. Boa porta de entrada para quem quer começar a construir histórico de pagamento rapidamente. Veja mais detalhes na nossa página dedicada ao BrasilCard.
Outras opções com anuidade zero (mas com análise de crédito padrão)
Se você não está negativado e só quer um cartão sem anuidade, não necessariamente o de aprovação mais fácil, essas opções também aparecem bem avaliadas, mas passam por análise de crédito tradicional, sem garantia de aprovação:
- Santander Free: 100% digital, sem anuidade, mas com análise de crédito padrão do banco.
- Banco PAN (Básico): anuidade zero, processo digital, indicado para reconstrução de crédito, mas ainda sujeito a análise caso a caso.
- PicPay Mastercard Gold: sem anuidade, mas a própria PicPay/Serasa descrevem o processo como “análise de crédito individual”, ou seja, não é garantido.
- Digio e Itaú Click Platinum: sem anuidade, aprovação 100% digital, também sujeitos a análise de crédito padrão.
Qual o melhor cartão de crédito fácil de aprovar para o seu perfil?
Depende do seu perfil. Veja algumas sugestões:
Como aumentar suas chances de aprovação
Mesmo com cartões fáceis de aprovar, seguir boas práticas pode te ajudar a conseguir o melhor limite possível:
- Mantenha CPF e cadastro em dia: dados desatualizados ou CPF irregular são motivo comum de recusa automática, mesmo nos cartões sem consulta a SPC/Serasa.
- Escolha o mecanismo certo para o seu perfil: negativado solicitando um cartão de análise padrão tende a ser recusado; comece pelas modalidades de limite garantido, pré-pago, consignado (se elegível) ou análise automática interna.
- Movimente a conta digital antes de pedir o cartão: bancos com análise interna (PagBank, C6 Bank, Inter) avaliam o relacionamento com a conta, então usar Pix, débito e boletos por algumas semanas pode melhorar a análise.
- Evite pedir vários cartões na mesma semana: cartões de análise padrão geram consulta ao CPF, e excesso de consultas em curto período pode reduzir o score.
- Regularize dívidas menores quando possível: negociar mesmo que parcialmente uma pendência ajuda em cartões que ainda fazem alguma checagem interna.
- Leia o mecanismo antes de solicitar: confirmar se é limite garantido, pré-pago, consignado ou análise interna evita gastar tentativas em cartões incompatíveis com o seu perfil.
Cuidados importantes antes de pedir seu cartão
• Desconfie de qualquer oferta que peça pagamento antecipado, “taxa de liberação” ou depósito para “desbloquear” o limite, isso é golpe; instituições autorizadas pelo Banco Central nunca cobram para aprovar um cartão.
• Cartão fácil de aprovar costuma ter juros do rotativo e do parcelamento elevados: pagar apenas o mínimo da fatura pode transformar uma dívida pequena em uma bola de neve.
• No cartão consignado, o desconto é automático na folha, compare a margem consignável disponível antes de contratar mais de um cartão desse tipo.
• Cartões de rede fechada (como o BrasilCard Fidelidade) só funcionam em lojas parceiras, confirme a rede de aceitação antes de contar com o cartão para compras do dia a dia em qualquer lugar.
Qual é o cartão de crédito mais fácil de aprovar?
Não existe um único “mais fácil” para todo mundo — depende do mecanismo por trás da aprovação. Cartões com limite garantido, como o Nu Limite Garantido e o Neon Viracrédito, são os mais previsíveis porque não passam por consulta a SPC/Serasa: a garantia é o próprio dinheiro investido.
Existe cartão de crédito que libera limite na hora?
Sim. Cartões com limite garantido (Nu Limite Garantido, Neon Viracrédito) e o BrasilCard Fidelidade costumam liberar o limite em minutos. Já o cartão pré-pago do Mercado Pago pode entrar em lista de espera antes da liberação, dependendo do perfil.
Qual banco libera cartão de crédito para quem está negativado?
Nubank, Neon e RecargaPay têm modalidades de limite garantido ou pré-pago que não consultam SPC/Serasa. O C6 Bank tem uma linha específica para negativados, com análise automática interna e limite inicial de até R$ 5.000.
Preciso comprovar renda para conseguir um cartão de crédito fácil?
Na maioria das opções desta lista, não. PagBank, RecargaPay, BrasilCard Fidelidade e os cartões de limite garantido (Nubank, Neon) não exigem comprovante de renda formal — a análise é feita por outros critérios, como garantia financeira ou relacionamento com a conta.
Cartão de crédito fácil de aprovar cobra anuidade?
As nove opções desta lista têm anuidade zero. Alguns, como o Inter Mastercard Gold, mantêm a isenção mediante regras de uso (gasto mínimo ou manutenção de conta) — vale conferir as condições vigentes antes de pedir.
Cartão de crédito fácil ajuda a melhorar o score?
Pode ajudar, desde que a fatura seja paga em dia. Usar o cartão com responsabilidade — sem atrasar e, se possível, sem usar o rotativo — cria histórico de pagamento positivo, que é justamente o que falta para quem está negativado ou nunca teve crédito.
Qual a diferença entre cartão com limite garantido e cartão consignado?
No cartão com limite garantido, a garantia é um investimento seu (CDB) que fica bloqueado no valor do limite — qualquer pessoa pode contratar. No cartão consignado, a garantia é o desconto automático de parte do salário, aposentadoria ou benefício do INSS — só está disponível para aposentados, pensionistas do INSS e servidores públicos com convênio.
Vale a pena solicitar um cartão de crédito fácil de aprovar?
Vale a pena quando o objetivo é reconstruir o histórico de crédito ou resolver uma necessidade imediata, desde que a fatura seja paga integralmente todo mês. Como muitos desses cartões têm juros altos no rotativo, funcionam melhor como ferramenta de reconstrução de score do que como fonte de crédito de longo prazo.
Vale a pena solicitar um desses cartões?
Sim, principalmente se você está negativado, tem score baixo ou nunca teve cartão de crédito e precisa começar a construir histórico.
O ponto de atenção é usar o cartão como ferramenta de reconstrução, pagando a fatura em dia e evitando o rotativo, em vez de tratá-lo como uma fonte extra de dinheiro.
Comece pela opção mais compatível com o seu perfil na tabela de comparação acima.
Gostou do conteúdo? continue navegando pelo blog da Plusdin.


