Para quem administra um marketplace, uma rede de negócios ou uma plataforma de software, isso pode facilitar o acompanhamento das vendas e dos repasses.
Mas a escolha depende dos recursos necessários, do custo da operação e das condições contratadas.
O que é a Paytime?
A Paytime é uma empresa de infraestrutura de pagamentos e banking white-label.
Ela oferece a base tecnológica para que outras empresas incorporem soluções financeiras aos seus produtos ou criem uma operação com identidade própria.
White-label significa que a solução pode receber a marca do parceiro. Assim, uma empresa consegue oferecer uma plataforma de pagamentos personalizada sem construir cada componente por conta própria.
Na prática, isso permite reunir serviços como cobrança, recebimentos e gestão financeira dentro da experiência que o negócio já oferece aos seus clientes.
Como funciona o modelo B2B2B?
O modelo B2B2B conecta três níveis de empresas: a fornecedora da infraestrutura, o parceiro que oferece a solução e os negócios atendidos por ele.
Imagine uma empresa de software para restaurantes. Ela pode usar a infraestrutura da Paytime para incorporar pagamentos ao seu sistema, enquanto os restaurantes utilizam esses recursos no atendimento aos consumidores.
A Bemobi apresenta empresas de software, distribuidores e redes de franquias entre os perfis de parceiros desse modelo.
Quais soluções a Paytime oferece?
A oferta está organizada em pagamentos, banking e gestão. Os recursos que entram na operação devem ser definidos conforme o projeto e a contratação.
Pagamentos online, presenciais e por aproximação
Para vendas online, a Paytime apresenta um checkout que reúne cartões, Pix, boleto e carteiras digitais, incluindo Apple Pay e Google Pay. Também oferece recursos para cobranças recorrentes, úteis em negócios com assinaturas ou mensalidades.
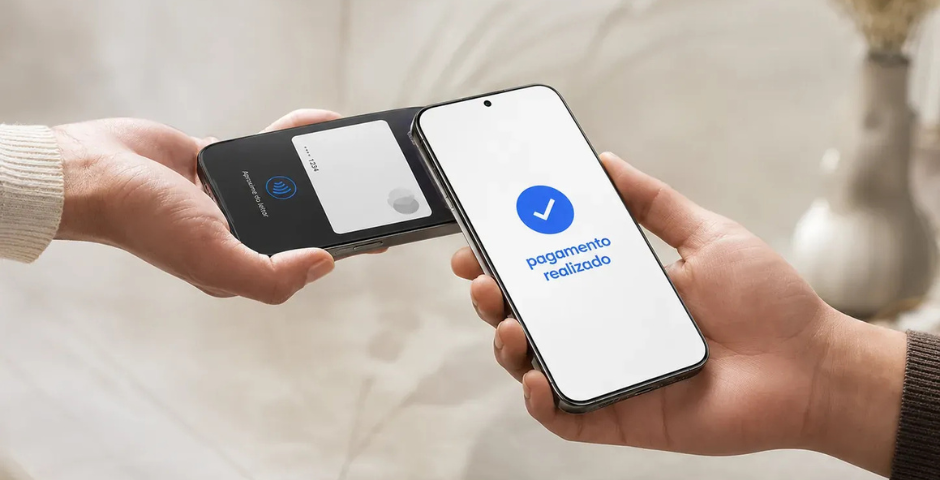
Na operação presencial, o portfólio inclui maquininhas e Tap on Phone, tecnologia para receber pagamentos por aproximação pelo celular. Antes de contratar, vale confirmar os aparelhos compatíveis e as condições de uso.
É importante distinguir os meios de pagamento dos canais de venda: cartão e Pix são formas de pagar; checkout, maquininha e celular são ferramentas usadas para receber.
Conta digital, Pix e serviços de banking
A conta digital conecta recebimentos e movimentações financeiras. A Paytime informa recursos como Pix, TED, boleto, pagamento de contas e consulta de saldos e extratos.
No modelo no-code, conta e pagamentos podem ficar no mesmo aplicativo e portal com a marca do parceiro.
Essa proposta se relaciona ao conceito de banking as a service, no qual serviços financeiros são incorporados a produtos de outras empresas por meio de infraestrutura especializada. O alcance depende dos serviços contratados; ter uma solução com marca própria não significa, por si só, tornar-se um banco.
Split de pagamentos e gestão dos recebimentos
O split de pagamentos divide o valor de uma transação entre diferentes participantes. A Paytime informa regras em reais ou percentuais, com divisão entre até 30 participantes e configurações conforme a forma de pagamento.
Veja um exemplo hipotético:
- Um cliente faz uma compra de R$200.
- A comissão do marketplace é de 10%.
- A plataforma fica com R$20.
- O vendedor recebe R$180, antes de eventuais tarifas.
Para funcionar corretamente, a empresa precisa definir quem paga as taxas, quando ocorre o repasse e como serão tratados cancelamentos e estornos.
Como implementar a Paytime na empresa?
A plataforma apresenta três modelos: API, no-code e híbrido. No-code utiliza uma solução pronta; API permite conectar os serviços ao sistema do parceiro; o híbrido combina os dois caminhos.
A escolha deve partir da experiência que a empresa quer oferecer. Um projeto com fluxos personalizados precisa avaliar desenvolvimento, testes e manutenção.
Na página no-code, a Paytime informa ativação média em cinco dias, com prazo contratual de até 30 dias. Esse dado não deve ser tratado como prazo garantido para qualquer projeto.
Para quais negócios a Paytime pode fazer sentido?
A solução merece avaliação quando a empresa precisa organizar pagamentos de uma rede ou incorporar serviços financeiros à sua oferta.
Entre os possíveis usos estão:
- Marketplaces: divisão de recebimentos e acompanhamento de vendedores.
- Franqueadoras: padronização de processos e visibilidade sobre a rede.
- Empresas de software: pagamentos integrados ao sistema utilizado pelos clientes.
- Empreendedores: oferta de soluções financeiras com marca própria.
A Paytime mantém ofertas específicas para marketplaces e plataformas SaaS e ERP.
Para uma empresa que apenas precisa cobrar pelas próprias vendas, vale comparar também soluções mais simples. O objetivo é contratar uma estrutura compatível com a necessidade real.
Centralizar pagamentos ou contratar vários fornecedores?
A centralização pode reduzir o trabalho de integrar sistemas e cruzar informações. Porém, a vantagem depende da qualidade da integração e dos recursos disponíveis.
Considere um marketplace que usa um fornecedor para cobrar, outro para movimentar dinheiro e uma ferramenta separada para controlar repasses. A equipe precisa conferir se os dados dessas etapas correspondem.
Quando essas funções estão conectadas, pode ficar mais fácil identificar diferenças entre valor vendido, tarifas descontadas e valor recebido.
Por outro lado, concentrar serviços aumenta a dependência de um fornecedor. Soluções separadas podem atender melhor a requisitos específicos.
A análise deve considerar o custo total, incluindo desenvolvimento, manutenção e trabalho manual, além das tarifas.
Quanto custa contratar a Paytime?
O custo precisa ser avaliado conforme os serviços e as condições comerciais da proposta. As informações públicas consultadas não permitem definir um preço único para todas as operações.
A central de ajuda diferencia planos de pagamentos e condições de remuneração de banking, reforçando a necessidade de verificar o pacote aplicável ao negócio.
Antes de fechar contrato, peça uma relação de:
- Custos de implantação e personalização.
- Mensalidades ou cobranças mínimas, quando houver.
- Tarifas por transação e movimentação.
- Prazos e condições de recebimento.
- Custos de equipamentos e suporte.
- Regras de cancelamento e retirada dos dados.
Se houver possibilidade de ganhar comissões, calcule o resultado após despesas. Receita gerada não é o mesmo que lucro.
A Paytime é confiável? O que avaliar
A Paytime faz parte do Grupo Bemobi. Em comunicado publicado em fevereiro de 2026, a Bemobi informou a aquisição de 50,1% da empresa e a criação de sua unidade de Payment as a Service.
O site da Paytime também menciona PCI DSS, padrão relacionado à proteção de dados de cartões. Essa informação deve ser considerada junto das condições contratuais e dos controles da operação.
A documentação técnica atribui ao parceiro responsabilidades de segurança na integração, incluindo requisitos de comunicação protegida e autenticação.
Antes de contratar, confirme responsabilidades por incidentes, canais de suporte, disponibilidade e procedimentos para contestar transações.
Perguntas frequentes
O que significa fintech white-label?
A Paytime permite oferecer serviços com a marca da empresa?
Preciso saber programar para usar a Paytime?
Como funciona o split de pagamentos?
Quais formas de pagamento a plataforma oferece?
A Paytime faz parte da Bemobi?
Vale a pena usar a Paytime?
A Paytime pode fazer sentido para empresas que precisam reunir pagamentos, conta digital e gestão de uma rede com marca própria.
A decisão deve considerar volume de transações, necessidade de split, capacidade técnica e custo total. Compare a proposta com os processos atuais e identifique quais tarefas seriam simplificadas.
Quanto mais concreto for esse diagnóstico, mais fácil será avaliar se a plataforma entrega benefícios suficientes para justificar o investimento.