Para se localizar
Juros baixos e parcela que se paga sozinha. Essa é a promessa do consignado, e ela explica por que tanta gente procura essa linha de crédito.
Mas a taxa é só uma parte da conta. O prazo escolhido pode dobrar o valor final da dívida.
Se você é aposentado, pensionista ou ajuda os pais e avós a decidir, este guia mostra os números de verdade antes da assinatura.
O que é o Santander crédito consignado INSS?
É um empréstimo consignado para quem recebe benefício do INSS. A parcela sai do benefício antes de o dinheiro cair na conta.
Como o risco de calote é baixo, os juros ficam bem abaixo do empréstimo pessoal comum.
Quem pode contratar
- Aposentados do INSS
- Pensionistas do INSS
- Quem recebe benefício assistencial, como o BPC, com margem menor
- Quem desbloqueou o benefício para empréstimo no Meu INSS
Qual a taxa do consignado INSS do Santander?
Os bancos não podem cobrar o que quiserem. O teto é definido pelo Conselho Nacional de Previdência Social (CNPS).
Desde a Resolução CNPS nº 1.368/2025, o limite é de 1,85% ao mês no empréstimo e 2,46% ao mês no cartão consignado.
Na prática, os grandes bancos cobram muito perto desse teto. Veja o levantamento do Procon-SP:
| Banco | Juros por prazo |
|---|---|
| Caixa |
12 parcelas: 1,80% a.m. 48 parcelas: 1,80% a.m. |
| Santander |
12 parcelas: 1,83% a.m. 48 parcelas: 1,84% a.m. |
| Banco do Brasil |
12 parcelas: 1,85% a.m. 48 parcelas: 1,85% a.m. |
| Bradesco |
12 parcelas: 1,85% a.m. 48 parcelas: 1,85% a.m. |
| Itaú |
12 parcelas: 1,85% a.m. 48 parcelas: 1,85% a.m. |
Fonte: Procon-SP, pesquisa de taxas do empréstimo consignado, data-base 10/02/2026. Taxas para aposentados do INSS.
O Santander ficou entre os mais baratos dos grandes bancos, atrás só da Caixa. Ainda assim, bancos digitais podem cobrar menos.
Por isso, vale conferir o ranking das melhores taxas de crédito consignado antes de fechar.
Quanto o Santander libera no consignado INSS?
O valor liberado não depende do banco, e sim da sua margem consignável. É a fatia do benefício que pode virar parcela.
Para benefícios previdenciários, o limite total é de 40%. Para benefícios assistenciais, é de 35%.
Parte da margem é reservada aos cartões. Se você não usar essa parte, ela pode ir para o empréstimo.
Exemplo prático
Imagine um benefício de R$ 2.000 com parcela máxima de R$ 600. Na taxa de 1,84% ao mês:
- Em 84 parcelas: o banco libera cerca de R$ 25,5 mil
- Em 108 parcelas: o valor sobe para cerca de R$ 28 mil
O valor exato aparece na simulação do app. Quer refazer a conta com seus números? Veja como calcular empréstimo consignado.
108 parcelas: a armadilha do prazo longo
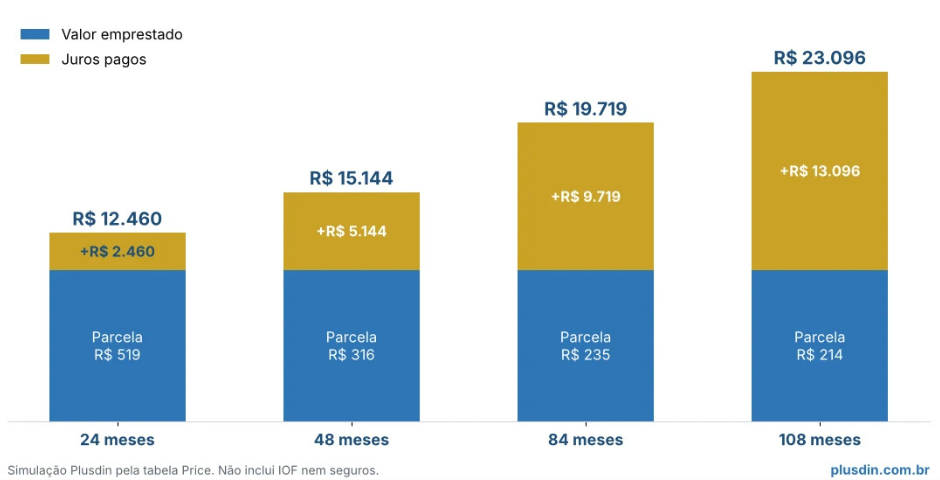
O prazo máximo subiu para 108 meses. A parcela fica menor, mas os juros totais crescem muito. Veja a simulação para R$ 10 mil:
| Prazo | Parcela, total pago e juros |
|---|---|
| 24 meses |
Parcela: R$ 519 Total pago: R$ 12.460 Só de juros: R$ 2.460 |
| 48 meses |
Parcela: R$ 316 Total pago: R$ 15.144 Só de juros: R$ 5.144 |
| 84 meses |
Parcela: R$ 235 Total pago: R$ 19.719 Só de juros: R$ 9.719 |
| 108 meses |
Parcela: R$ 214 Total pago: R$ 23.096 Só de juros: R$ 13.096 |
Simulação Plusdin pela tabela Price, com taxa de 1,84% ao mês. Não inclui IOF nem seguros.
Repare: de 84 para 108 meses, a parcela cai só R$ 21. Mas você paga quase R$ 3,4 mil a mais de juros.
Lembre também que o IOF entra no Custo Efetivo Total (CET). Compare sempre o CET, não só a taxa.
Cartão de crédito consignado INSS Santander: vale a pena?
O cartão consignado tem uma parte da fatura descontada direto do benefício. O resto precisa ser pago no vencimento.
O teto de juros do cartão é de 2,46% ao mês, maior que o do empréstimo. Se a fatura não for paga, a dívida cresce rápido.
- Empréstimo: valor fixo, parcelas iguais e prazo definido
- Cartão: limite rotativo, para compras do dia a dia
Antes de escolher, compare com outras opções de cartão de crédito para aposentado e pensionista.
Consignado INSS x outras linhas do Santander
Para entender por que o consignado INSS é tão procurado, veja quanto o próprio Santander cobrou em outras linhas na mesma pesquisa:
| Linha de crédito | Taxa ao mês |
|---|---|
| Consignado INSS | 1,83% a 1,84% |
| Consignado servidor estadual (SP) | 2,29% a 2,46% |
| Consignado CLT | 4,51% a 6,61% |
Fonte: Procon-SP, data-base 10/02/2026. Variação conforme o prazo (12 ou 48 meses).
O crédito pessoal do Santander e o cheque especial costumam ser ainda mais caros. Para quem tem o benefício, o consignado tende a ser a opção mais barata do banco.
Como contratar o consignado INSS no Santander: passo a passo
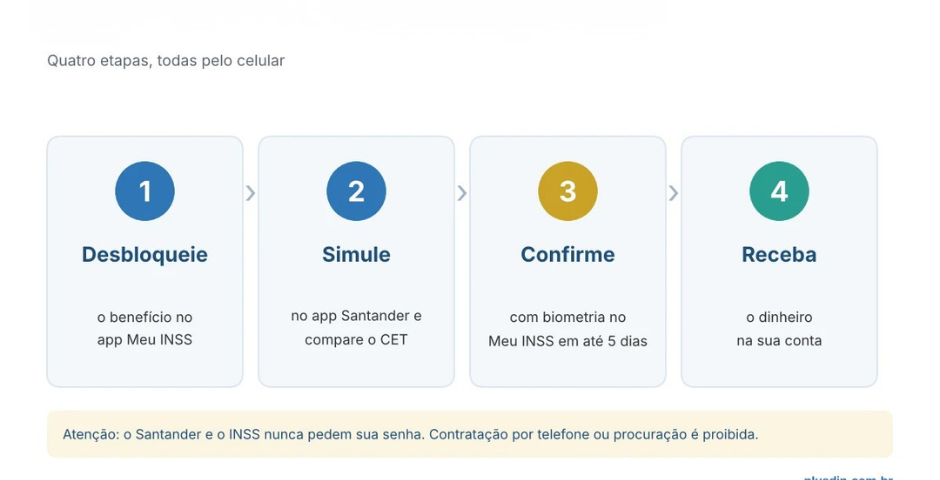
Desde maio de 2026, o processo ficou mais rígido para combater fraudes.
1. Desbloqueie o benefício no Meu INSS
Todo benefício vem bloqueado para empréstimo. Entre no Meu INSS com a conta Gov.br e faça o desbloqueio.
2. Simule no app Santander
No App Santander, procure a oferta de Consignado INSS. Confira valor, prazo, parcela e CET.
3. Confirme com biometria em até 5 dias
A proposta fica pendente até você validar o reconhecimento facial no Meu INSS. Se passar de 5 dias corridos, o contrato é cancelado.
4. Receba o dinheiro
Com tudo aprovado, o valor cai na conta. Dependendo do banco, a primeira parcela pode ter carência de até três meses.
Vai ajudar seus pais ou avós?
A contratação por telefone e por procuração está proibida. Quem tem o benefício precisa fazer a validação com o próprio rosto.
Você pode ajudar a comparar taxas e simular, mas a decisão e a confirmação são do titular.
Já tem consignado em outro banco? Avalie a portabilidade
Se você pagou taxas maiores no passado, pode transferir a dívida para o Santander ou para outro banco mais barato.
Entenda como funciona a portabilidade de consignado e quando ela realmente reduz o custo.
Golpes e direitos: o que você precisa saber
Aposentados são alvo frequente de fraudes. Desconfie de:
- Ligações com pressa para fechar negócio
- Pedido de senha do Meu INSS ou do Gov.br
- Pedido de código recebido por SMS
- Cobrança de “taxa” para liberar o crédito
O Santander afirma que nunca pede senhas de portais do governo.
Outro ponto: o banco não pode obrigar você a contratar seguro para liberar o empréstimo. Isso é venda casada, proibida pelo Código de Defesa do Consumidor.
Depois de contratar, volte a bloquear o benefício no Meu INSS. Assim, ninguém consegue fazer um novo empréstimo em seu nome.
Perguntas frequentes
Qual a taxa de juros do consignado INSS Santander?
Na pesquisa do Procon-SP de fevereiro de 2026, foi de 1,83% ao mês (12 parcelas) e 1,84% (48 parcelas). O teto é 1,85%.
Quanto o Santander libera no consignado INSS?
Depende da sua margem. Com parcela de R$ 600 e taxa de 1,84%, o valor fica perto de R$ 25,5 mil em 84 meses.
Em quantas parcelas posso pagar?
Em até 108 parcelas. Prazos longos reduzem a parcela, mas aumentam bastante os juros totais.
Preciso ter conta no Santander?
Ser correntista facilita a contratação pelo app. A liberação passa por análise de crédito.
O que acontece se eu não fizer a biometria?
O contrato é cancelado automaticamente depois de 5 dias corridos sem validação no Meu INSS.
Posso trazer meu consignado de outro banco para o Santander?
Sim, pela portabilidade. Compare o CET das duas propostas antes.
Taxa baixa não é sinônimo de dívida barata
O Santander está entre os grandes bancos mais baratos no consignado INSS, com taxa logo abaixo do teto.
Mas o que define o custo final é o prazo. Uma dívida em 108 meses pode custar mais que o dobro do valor emprestado.
Antes de assinar, pense no objetivo do dinheiro e veja se vale a pena pegar empréstimo agora.
Compare o CET, escolha o menor prazo que cabe no orçamento e nunca compartilhe senhas.