Os golpes financeiros mais comuns incluem falsa venda, falsa central bancária, golpe do WhatsApp, phishing, fraudes com Pix, boleto falso, falso investimento, empréstimo falso e golpes com cartão.
Embora cada fraude funcione de uma maneira, quase todas exploram pressa, medo, confiança ou a promessa de uma boa oportunidade para convencer a vítima a entregar dados ou dinheiro.
Por isso, conhecer essas armadilhas é uma das melhores formas de proteção.
Neste guia, o Plusdin explica como os principais golpes funcionam, quais sinais merecem atenção e o que fazer caso você perceba que caiu em uma fraude.
Aqui você vai encontrar:
Quais são os golpes financeiros mais comuns?
Os tipos de fraude mudam com o tempo. Quando uma abordagem fica muito conhecida, os criminosos criam novas versões para tentar enganar as vítimas.
Ainda assim, alguns golpes aparecem com frequência e merecem atenção especial. Muitos deles envolvem bancos, cartões de crédito, Pix, compras pela internet ou aplicativos de mensagens.
1. Golpe da falsa venda
O golpe da falsa venda acontece quando o criminoso oferece um produto que não existe ou cria uma página que imita uma loja verdadeira.
É comum encontrar anúncios de celulares, eletrônicos, móveis, passagens e outros produtos com preços muito abaixo do mercado. O comprador faz o pagamento, normalmente via Pix, e nunca recebe o pedido.
Em algumas situações, a página falsa copia cores, imagens e até partes do endereço eletrônico de empresas conhecidas. Isso faz com que o consumidor acredite estar comprando em uma loja legítima.
Antes de pagar, observe a reputação da empresa, confira o endereço do site e desconfie de descontos exagerados acompanhados de frases como “somente hoje” ou “últimas unidades”.
2. Golpe da falsa central bancária
Nesse golpe, alguém entra em contato fingindo ser funcionário de um banco, como Itaú, Bradesco, Santander, Banco do Brasil ou Caixa Econômica Federal.
A abordagem geralmente começa com um susto. O suposto atendente informa que houve uma compra suspeita, invasão da conta ou tentativa de transferência.
Em seguida, o criminoso pode pedir que você confirme dados, informe códigos recebidos por SMS, instale um aplicativo ou faça uma transferência para uma suposta “conta segura”.
Esse último pedido é um dos principais sinais de golpe.
Um banco não precisa que você transfira seu dinheiro para outra conta para protegê-lo.
Se receber uma ligação desse tipo, encerre o contato e procure a instituição usando o aplicativo oficial, o telefone impresso no cartão ou outro canal conhecido.
3. Golpe do WhatsApp ou falso parente
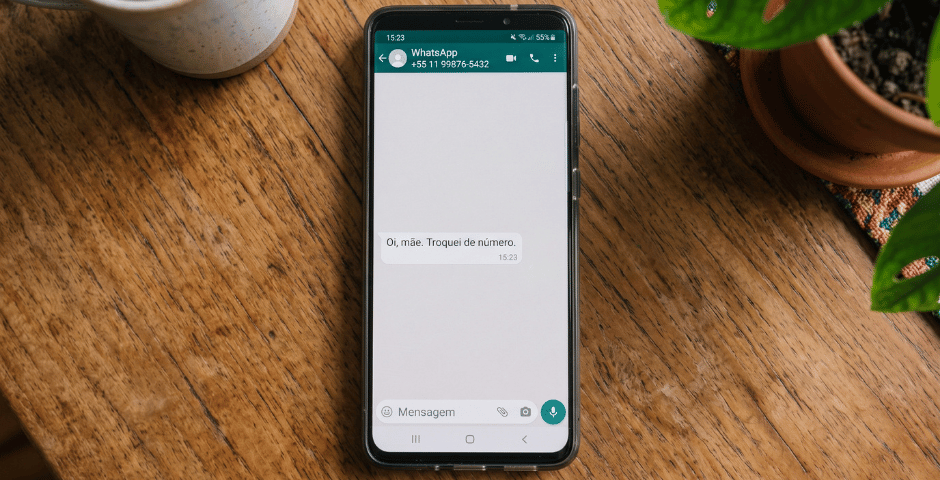
Você recebe uma mensagem de um número desconhecido:
“Oi, mãe. Troquei de número.”
Pouco depois aparece um pedido urgente de dinheiro.
Essa é uma das versões clássicas do golpe do WhatsApp. O fraudador coloca a foto de alguém conhecido da vítima e inventa uma situação para pedir um Pix.
Também existem casos em que a própria conta do WhatsApp de uma pessoa é tomada pelos criminosos.
Por isso, mesmo que a foto, o nome ou a mensagem pareçam verdadeiros, confirme pedidos de dinheiro por outro canal. Ligue diretamente para a pessoa antes de transferir qualquer valor.
Esse cuidado ficou ainda mais importante com o avanço da inteligência artificial, já que áudios e imagens falsos podem ser usados para tornar a abordagem mais convincente.
4. Phishing e links falsos
Phishing é uma técnica usada para roubar informações pessoais ou financeiras por meio de páginas e mensagens falsas.
O contato pode chegar por SMS, WhatsApp, redes sociais ou e-mail. Normalmente, existe algum motivo para fazer você clicar rápido:
- uma compra não reconhecida;
- um prêmio;
- uma encomenda parada;
- uma promoção;
- uma suposta cobrança;
- um aviso de bloqueio da conta.
Ao clicar, você é levado a um site que pode parecer verdadeiro. Nele, o criminoso tenta obter CPF, senha, número do cartão ou códigos de segurança.
Por isso, evite acessar banco ou serviços financeiros por links recebidos em mensagens. Quando houver dúvida, abra diretamente o aplicativo ou digite o endereço oficial no navegador.
5. Golpes com Pix
Embora seja comum ouvir a expressão “golpe do Pix”, o Pix muitas vezes é apenas o meio utilizado para enviar o dinheiro.
Um criminoso pode, por exemplo, aplicar uma falsa venda e pedir pagamento via Pix. Também pode se passar por um familiar ou funcionário de banco e solicitar uma transferência.
Existem ainda golpes específicos, como falso comprovante e QR Code adulterado.
Outro caso que exige atenção ocorre quando alguém afirma ter enviado um Pix por engano e pede que o valor seja transferido para uma conta diferente.
Se você realmente recebeu um Pix indevido, o caminho mais seguro é utilizar a opção Devolver vinculada à própria transação no aplicativo do banco, em vez de fazer um novo Pix para outra chave.
6. Boleto falso
O boleto falso pode aparecer em diferentes situações.
O criminoso pode criar uma página falsa de segunda via, enviar um documento adulterado por e-mail ou substituir os dados de pagamento por informações de outra conta.
A aparência do boleto, sozinha, não garante que ele seja legítimo.
Antes de pagar, confira principalmente quem aparece como beneficiário da operação. Se você espera pagar uma empresa, mas o aplicativo do banco mostra o nome de uma pessoa desconhecida, não conclua a transação antes de confirmar os dados.
7. Golpe do falso investimento
“Rentabilidade alta, risco quase zero e lucro garantido.”
Essa combinação deveria despertar atenção imediatamente.
No golpe do falso investimento, os criminosos criam plataformas, perfis ou grupos que prometem ganhos muito acima do normal com ações, criptomoedas, robôs de investimento ou outros ativos.
Em algumas versões, a vítima vê um saldo fictício crescendo dentro de uma plataforma. Isso cria confiança e incentiva novos depósitos.
O problema aparece na hora de sacar. O dinheiro não existe ou o criminoso começa a cobrar novas taxas para liberar o suposto lucro.
Investimentos legítimos envolvem riscos. Portanto, desconfie de qualquer pessoa que prometa ganhos elevados e garantidos.
8. Golpe do empréstimo falso
Esse golpe costuma atingir pessoas que precisam de crédito com urgência.
O criminoso oferece empréstimo fácil, inclusive para negativados, e promete aprovação rápida. Depois, cobra um depósito antecipado sob justificativas como seguro, tarifa, imposto ou taxa de liberação.
A vítima paga e o empréstimo nunca é depositado.
Empresas reais podem cobrar juros, tarifas previstas em contrato e outros custos legítimos, mas pedir dinheiro antecipadamente para simplesmente liberar o crédito é um forte sinal de fraude.
Antes de contratar, confirme se você está realmente falando com a instituição financeira e consulte os canais oficiais da empresa.
9. Golpes com cartão
Cartões de crédito também podem ser alvo de fraudes.
Os dados podem ser roubados em sites falsos, obtidos por engenharia social ou utilizados em compras não autorizadas.
Também existe o golpe da troca do cartão, no qual alguém substitui o cartão verdadeiro da vítima por outro parecido durante uma transação.
Ao usar o cartão presencialmente, mantenha-o sempre à vista e confira o valor antes de digitar a senha. Em compras online, prefira sites confiáveis e, quando disponível, utilize cartão virtual.
Como identificar um golpe financeiro antes de perder dinheiro
Apesar das diferenças entre os golpes financeiros mais comuns, muitos seguem o mesmo roteiro.
O criminoso tenta fazer você agir antes de pensar.
Por isso, alguns sinais merecem atenção:
- pedido urgente de dinheiro;
- ameaça de bloqueio da conta;
- solicitação de senha ou código de segurança;
- oferta muito vantajosa;
- pedido para instalar aplicativo;
- transferência para uma “conta segura”;
- cobrança antecipada para liberar crédito;
- mudança inesperada do beneficiário;
- link enviado sem que você tenha solicitado.
Uma regra simples ajuda bastante: quanto maior a pressão para decidir imediatamente, maior deve ser a sua cautela.
Se alguém disser que você tem apenas alguns minutos para resolver um problema financeiro, pare e confirme a informação por um canal oficial.
Por que tantos golpes funcionam? Entenda a engenharia social
Nem todo golpe depende de invadir sistemas bancários.
Muitas fraudes funcionam porque o criminoso manipula a própria vítima. Esse conjunto de técnicas é chamado de engenharia social.
O fraudador pode explorar o medo ao dizer que sua conta está sendo invadida. Pode usar a confiança ao fingir ser um filho ou amigo. Também pode explorar a ganância ao prometer um investimento extremamente lucrativo.
Urgência, autoridade, curiosidade e preocupação são emoções muito poderosas.
Imagine receber uma ligação afirmando que R$ 5 mil estão sendo retirados da sua conta naquele momento. É natural querer resolver imediatamente. O golpista sabe disso e tenta impedir que você tenha tempo para verificar a história.
Com ferramentas de inteligência artificial, esse tipo de fraude pode ficar ainda mais convincente. Vozes, imagens e vídeos podem ser manipulados.
Por isso, aparência convincente não significa autenticidade.
Como se proteger dos golpes financeiros
A tecnologia ajuda na segurança, mas hábitos simples continuam sendo fundamentais.
Comece protegendo suas informações. Não compartilhe senhas, códigos de autenticação ou dados completos do cartão por telefone ou mensagem.
Também é recomendável ativar autenticação em dois fatores sempre que possível e manter o celular protegido por senha ou biometria.
Antes de fazer um Pix ou pagar um boleto, confira o nome do beneficiário. Em pedidos feitos por familiares, confirme a solicitação por ligação.
Outro cuidado importante é acessar serviços financeiros pelos canais oficiais. Se você usa aplicativos de bancos ou fintechs, abra o aplicativo diretamente em vez de clicar em links enviados por terceiros.
Vale ainda ajustar os limites de Pix de acordo com sua realidade. Não faz sentido manter um limite diário muito alto se você raramente realiza transferências elevadas.
Por fim, lembre-se: nenhuma oportunidade financeira séria precisa depender de pressão extrema.
Cai em um golpe financeiro: o que fazer agora?
Percebeu que caiu em uma fraude? Agir rapidamente pode fazer diferença.
1. Entre em contato imediatamente com o banco
Avise a instituição sobre o ocorrido e informe quais transações foram realizadas.
O banco poderá orientar sobre bloqueios, contestação de compras, cartões e outras medidas disponíveis.
2. Se o golpe envolveu Pix, peça a abertura do MED
O Mecanismo Especial de Devolução, conhecido como MED, pode ser utilizado em determinadas situações de fraude envolvendo Pix.
Procure sua instituição financeira o mais rápido possível e informe o golpe.
É importante entender, porém, que o MED não significa estorno garantido. A recuperação depende da análise do caso e da existência de valores que possam ser bloqueados e devolvidos.
3. Bloqueie cartões e acessos comprometidos
Se dados do cartão foram informados ou você percebeu movimentações estranhas, solicite o bloqueio.
Faça o mesmo se suspeitar que terceiros tiveram acesso à sua conta.
4. Troque suas senhas
Altere senhas bancárias, de e-mail e de outros serviços que possam ter sido comprometidos.
Evite reutilizar a mesma senha em várias plataformas.
5. Guarde todas as provas
Não apague mensagens.
Salve comprovantes, números de telefone, e-mails, links, capturas de tela e informações da conta que recebeu o dinheiro.
Esses registros podem ser úteis para o banco e para as autoridades.
6. Registre um boletim de ocorrência
O boletim de ocorrência ajuda a documentar formalmente o caso.
Dependendo da situação, também pode ser necessário procurar órgãos de defesa do consumidor ou buscar orientação jurídica.
Informação é a melhor defesa contra golpes financeiros
Os golpes financeiros mais comuns mudam de aparência, mas normalmente exploram os mesmos pontos: pressa, confiança, medo e promessa de vantagem.
Por isso, criar o hábito de conferir informações antes de pagar é uma excelente defesa.
Recebeu um pedido inesperado? Confirme. A oferta parece boa demais? Investigue. O banco ligou pedindo uma transferência? Encerre a ligação e procure o canal oficial.
Não é preciso viver desconfiando de tudo. A ideia é apenas colocar alguns segundos de verificação entre a mensagem recebida e a decisão de movimentar seu dinheiro.
No Plusdin, você encontra informações sobre bancos, cartões, Pix, crédito e segurança financeira para tomar decisões com mais confiança no dia a dia.
Perguntas frequentes
1. Quais são os golpes financeiros mais comuns atualmente?
Entre os golpes mais recorrentes estão falsa venda, falsa central bancária, golpe do WhatsApp, phishing, fraudes com Pix, boleto falso, falso investimento, empréstimo falso e golpes com cartão. As modalidades podem mudar com o tempo, mas a engenharia social aparece em grande parte delas.
2. Como saber se estou falando com um golpista?
Desconfie de contatos que criam urgência, pedem senhas ou códigos, solicitam transferências inesperadas ou enviam links para resolver supostos problemas. Se alguém disser representar seu banco, encerre o contato e procure a instituição diretamente pelos canais oficiais.
3. O banco pode pedir para transferir dinheiro para uma conta segura?
Não é normal que um banco peça ao cliente para transferir dinheiro para outra conta com o objetivo de “proteger” o saldo. Essa abordagem é característica do golpe da falsa central. Em caso de dúvida, abra o aplicativo oficial ou ligue diretamente para sua instituição.
4. É possível recuperar dinheiro depois de cair em um golpe?
Depende do tipo de fraude e das circunstâncias. Em golpes envolvendo Pix, pode ser possível solicitar ao banco a análise pelo MED. No entanto, a devolução não é automática nem garantida. Quanto mais rápido a vítima comunicar a instituição, melhor.
5. O que fazer imediatamente depois de cair em um golpe?
Entre em contato com o banco, bloqueie cartões ou acessos comprometidos, troque senhas, guarde todas as evidências e registre um boletim de ocorrência. Se o golpe envolveu Pix, também pergunte à instituição financeira sobre a abertura do MED.