O cartão de crédito é um dos meios de pagamento mais usados no Brasil. Ele permite comprar à vista ou parcelado, pagar somente depois e, dependendo do produto, receber cashback, pontos, milhas e outros benefícios.
Por outro lado, o cartão não representa um aumento da renda. O limite pertence à instituição emissora e precisa ser devolvido por meio da fatura.
Por isso, entender como funciona o cartão de crédito ajuda a aproveitar suas vantagens sem entrar em uma dívida difícil de pagar.
Cartão de crédito em poucos segundos
Guia do conteúdo
O que é cartão de crédito e para que serve?
O cartão de crédito é um instrumento de pagamento pós-pago. Isso significa que você usa um limite para fazer compras agora e paga os valores posteriormente, na data de vencimento da fatura.
Esse limite é concedido por um banco, uma cooperativa, uma financeira ou uma instituição de pagamento. O valor disponível depende da análise feita pelo emissor e pode aumentar ou diminuir ao longo do relacionamento.
O cartão de crédito pode servir para:
- Fazer compras em lojas físicas e pela internet;
- Pagar produtos e serviços em uma única parcela;
- Parcelar compras de maior valor;
- Concentrar despesas em uma única data;
- Cadastrar assinaturas e pagamentos recorrentes;
- Fazer compras internacionais, quando a função estiver habilitada;
- Acumular pontos, milhas ou cashback;
- Acessar seguros, salas VIP e outros benefícios, dependendo do cartão.
A facilidade de comprar e pagar depois exige cuidado. O limite não é dinheiro extra, nem deve ser tratado como complemento do salário.
Cartão de crédito é um empréstimo?
O cartão disponibiliza uma forma de crédito, mas seu funcionamento não é idêntico ao de um empréstimo pessoal.
Ao fazer uma compra comum e pagar o valor total da fatura até o vencimento, o cliente não paga juros pelo prazo entre a compra e a quitação.
Já quando deixa parte da fatura em aberto, o saldo passa a ser financiado e pode entrar no crédito rotativo ou no parcelamento.
Portanto, o cartão funciona primeiro como meio de pagamento. Ele se transforma em uma operação de crédito com juros quando o cliente financia o saldo da fatura, realiza um saque ou utiliza outro serviço sujeito a encargos.
Quem participa de uma compra com cartão?
Uma compra com cartão envolve mais empresas do que parece:
- Titular: pessoa responsável pelo cartão, pelo limite e pelo pagamento da fatura;
- Emissor: banco ou instituição que concede o limite, autoriza transações e envia a fatura;
- Bandeira: empresa responsável pelas regras e pela rede que conecta os participantes, como Visa, Mastercard, Elo ou American Express;
- Credenciadora: empresa que processa o pagamento para o estabelecimento, normalmente associada à maquininha;
- Estabelecimento: loja ou prestador que recebe o pagamento;
- Portador adicional: pessoa autorizada pelo titular a usar um cartão vinculado à mesma conta.
A bandeira não define o limite nem aprova o cliente. Essas decisões normalmente cabem ao emissor.
Qual é a diferença entre crédito, débito e pré-pago?
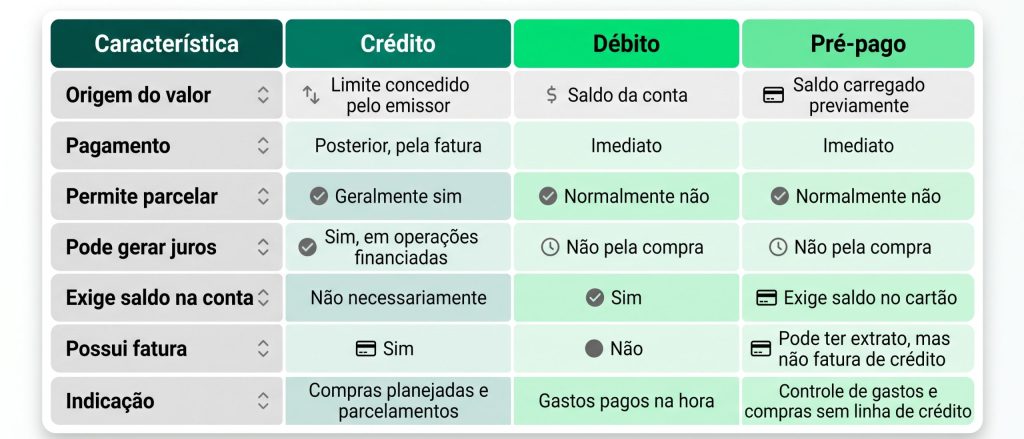
O cartão pré-pago não é um cartão de crédito tradicional. Embora possa ser usado na função “crédito” da maquininha, o valor precisa ter sido carregado antes.
Como funciona o cartão de crédito na prática?
Para entender como funciona um cartão de crédito, imagine um ciclo que começa na aprovação do limite e termina no pagamento da fatura.
O processo normalmente acontece assim:
- O emissor analisa o cadastro e concede um limite;
- O cliente faz uma compra;
- O estabelecimento envia a transação para autorização;
- O emissor verifica limite, segurança e condições do cartão;
- Quando aprovada, a compra compromete parte do limite;
- O valor aparece na fatura;
- O cliente paga a fatura;
- O limite é recomposto conforme o pagamento é reconhecido.
A autorização pode acontecer em poucos segundos, mas uma compra também pode ficar temporariamente como pendente ou em processamento.
Isso é comum em hotéis, locadoras, postos de combustível e serviços que fazem uma pré-autorização antes de confirmar o valor final.
Como funciona uma compra à vista no cartão?
Uma compra “à vista no crédito” é lançada de uma só vez na fatura. O dinheiro não sai da conta no momento da compra, como acontece no débito.
Se a fatura for paga integralmente até o vencimento, não há juros sobre essa compra comum. Mesmo assim, vale conferir se existe desconto para pagamento por Pix, dinheiro ou débito.
Como funciona uma compra parcelada?
Na compra parcelada, o valor é dividido em várias faturas. Apesar disso, na maioria dos cartões, o valor total compromete o limite no momento da compra.
Imagine este exemplo:
- Limite total: R$ 2.000;
- Compra: R$ 1.200 em 6 vezes de R$ 200;
- Limite disponível após a compra: R$ 800.
Depois do pagamento de uma parcela de R$ 200, esse valor tende a voltar ao limite. Assim, o limite disponível passaria para R$ 1.000, desde que não existam outros gastos.
O funcionamento exato pode variar conforme o emissor. Alguns cartões possuem limites separados para compras parceladas, saques ou operações específicas.
Compra parcelada sem juros é realmente sem juros?
Quando o estabelecimento oferece parcelamento sem juros, as parcelas não recebem juros explícitos na fatura. Porém, o preço parcelado pode ser maior do que o preço oferecido para Pix ou pagamento à vista.
Antes de parcelar, compare:
- O valor total parcelado;
- O preço à vista;
- A quantidade de parcelas;
- O impacto das parcelas no orçamento dos próximos meses.
Já o parcelamento da fatura é diferente. Nesse caso, existe uma operação de crédito contratada com o emissor e há cobrança de juros e encargos.
Como funciona o limite do cartão de crédito?
O limite do cartão de crédito representa o valor máximo disponibilizado pelo emissor. Esse número não mostra quanto o cliente pode gastar com segurança, mas apenas quanto a instituição está disposta a liberar naquele momento.
O aplicativo normalmente apresenta três informações:
Se o cartão possui limite de R$ 3.000 e já existem R$ 1.100 comprometidos, o limite disponível será de R$ 1.900.
Como funciona a fatura do cartão de crédito?
A fatura do cartão reúne compras, parcelas, tarifas, encargos, estornos, pagamentos e outros lançamentos realizados dentro de determinado período.
Ela ajuda o cliente a entender quanto gastou, quanto precisa pagar e quais opções possui caso não consiga quitar o valor integral.
Pagamento total, mínimo, parcial ou parcelado: qual é a diferença?
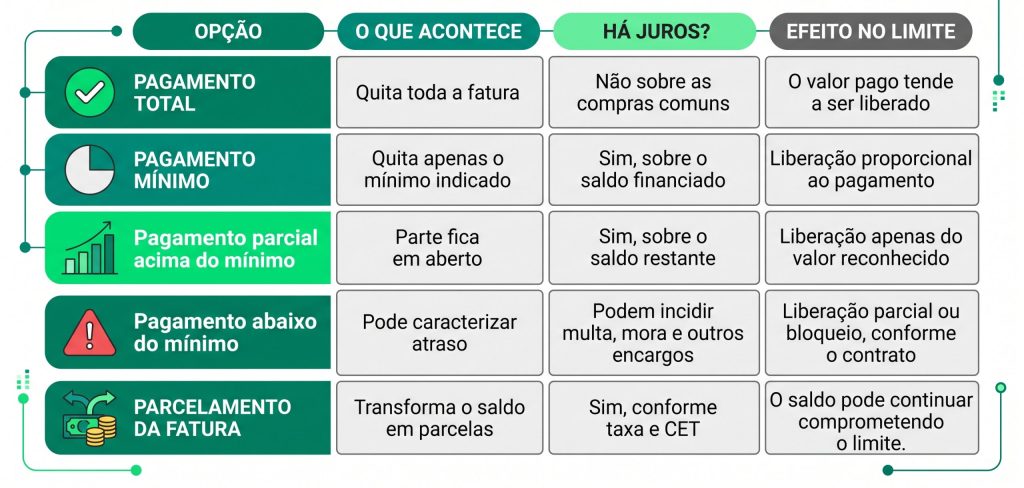
O percentual do pagamento mínimo não é igual em todos os cartões.
Desde 2018, não existe um percentual único estabelecido para todo o mercado. O valor deve ser informado na fatura.
Quais taxas e custos um cartão de crédito pode ter?
Um cartão sem anuidade não é necessariamente gratuito em todas as operações. Tarifas, juros, impostos e custos de conversão podem aparecer conforme o uso.
Anuidade
A anuidade é cobrada pela disponibilização e manutenção do cartão. Apesar do nome, ela pode ser lançada em parcelas mensais na fatura.
Existem cartões:
- Com anuidade gratuita;
- Com cobrança fixa;
- Com desconto por gastos;
- Com isenção condicionada;
- Com anuidade negociável;
- Com cobrança diferenciada para adicionais.
Antes de contratar, confira o valor anual completo e as condições para obter desconto.
Juros do crédito rotativo
Os juros rotativos são cobrados quando a fatura não é paga integralmente e o saldo restante é financiado.
As taxas variam entre instituições e continuam altas, mesmo com o limite estabelecido para o total de juros e encargos. A existência desse teto não torna o rotativo barato.
Juros do parcelamento da fatura
O parcelamento transforma o saldo em uma operação com parcelas definidas. A taxa costuma ser menor do que a do rotativo, mas ainda pode deixar a dívida cara.
A comparação deve considerar:
- Taxa mensal;
- Taxa anual;
- CET;
- Quantidade de parcelas;
- Valor de cada prestação;
- Valor total a pagar.
Multa e juros por atraso
Quando não é pago ao menos o valor mínimo até o vencimento, podem ser cobrados:
- Multa por atraso;
- Juros de mora;
- Juros remuneratórios;
- IOF, quando aplicável;
- Outros encargos previstos no contrato e permitidos pelas regras.
A fatura deve mostrar as consequências do atraso.
Saque no crédito
O saque com cartão de crédito usa parte do limite para retirar dinheiro.
Além da tarifa por saque, podem existir:
- Juros desde a data da retirada;
- IOF;
- Tarifa do caixa eletrônico;
- Conversão cambial, se o saque for no exterior.
Por causa do custo, essa operação deve ser reservada para situações muito específicas e somente depois de conferir o CET.
Avaliação emergencial de crédito
Quando a compra supera o limite disponível, alguns emissores podem fazer uma avaliação emergencial para decidir se autorizam ou não a transação.
Esse serviço pode ter tarifa, caso esteja previsto no contrato. Outros cartões permitem desativá-lo.
Segunda via
A segunda via pode ser cobrada quando a reposição ocorre por motivo atribuído ao cliente. Em casos de defeito, fraude ou falha do emissor, as condições podem ser diferentes.
Pagamento de contas e boletos com cartão
Alguns aplicativos permitem pagar boletos usando o limite. A operação pode ter:
- Tarifa;
- Juros;
- IOF;
- Limite separado;
- Restrição para determinados boletos.
O prazo até o vencimento da fatura não compensa automaticamente esses custos. Compare com Pix, saldo em conta ou outra linha de crédito mais barata.
Compras internacionais, câmbio e IOF
Nas compras internacionais, o valor em moeda estrangeira é convertido para reais. O custo pode incluir:
- Cotação utilizada pelo emissor;
- Spread cambial;
- IOF;
- Eventual tarifa;
- Conversão dinâmica feita pelo estabelecimento.
Em agosto de 2026, o Decreto nº 12.499/2025 prevê IOF de 3,5% nas operações de câmbio decorrentes de compras de bens e serviços no exterior com cartão.
A mesma alíquota está prevista para saques internacionais e carregamento de cartão pré-pago para viagens.
Como regras tributárias podem mudar, confirme a cobrança antes de viajar ou comprar em sites estrangeiros. A alíquota está detalhada no Decreto nº 12.499/2025.
Se a maquininha no exterior oferecer pagamento em reais, compare com atenção. A conversão feita pelo próprio estabelecimento pode usar uma cotação menos vantajosa.
Quais tarifas podem ser cobradas?
Entre os serviços padronizados relacionados ao cartão estão:
- Anuidade;
- Segunda via;
- Retirada em espécie;
- Pagamento de contas com a função crédito;
- Avaliação emergencial de crédito.
A cobrança depende do contrato e do uso. O Banco Central mantém uma consulta de tarifas por instituição, que pode ajudar na comparação.
O que é CET?
O Custo Efetivo Total mostra o custo completo de uma operação de crédito, incluindo juros, tarifas, impostos e outros encargos.
Duas ofertas podem ter a mesma taxa de juros e apresentar CETs diferentes. Por isso, ao parcelar uma fatura, contratar um saque ou transferir uma dívida, compare o CET e o valor total a pagar.
O que acontece se eu não pagar a fatura inteira?
Quando a fatura não é paga integralmente, o saldo pode se transformar em uma dívida com juros.
O resultado depende de quanto foi pago e das opções oferecidas pelo emissor.
O que acontece ao pagar somente o mínimo?
Ao pagar o mínimo indicado, o cliente evita algumas consequências do não pagamento, mas financia o restante.
Se a fatura é de R$ 1.000 e o pagamento mínimo indicado é R$ 200, os R$ 800 restantes continuam em aberto. Esse saldo pode entrar no crédito rotativo, com juros e encargos.
O pagamento mínimo deve ser visto como uma saída emergencial, e não como forma habitual de administrar a fatura.
Como funciona o crédito rotativo?
O rotativo financia o valor que não foi pago no vencimento. Pelas regras atuais, o saldo pode permanecer nessa modalidade por, no máximo, até o vencimento da fatura seguinte.
Depois desse período, o saldo não pode continuar indefinidamente no mesmo rotativo. Caso o emissor ofereça parcelamento para financiar o valor, as condições devem ser mais vantajosas do que as do rotativo, conforme a Resolução nº 4.549 do Conselho Monetário Nacional.
Como funciona o parcelamento da fatura?
O parcelamento divide a dívida em prestações mensais. Ele pode ser contratado pelo aplicativo, pela central ou por uma opção apresentada na fatura.
Antes de aceitar, confira:
- Número de parcelas;
- Taxa mensal e anual;
- CET;
- Valor total;
- Efeito sobre o limite;
- Possibilidade de antecipar a quitação;
- Existência de outras alternativas mais baratas.
Não confunda parcelamento da fatura com compra parcelada sem juros. O parcelamento da fatura é uma operação de crédito e cobra encargos.
Qual é o limite atual para juros e encargos?
Desde 3 de janeiro de 2024, o total de juros e encargos financeiros do rotativo e do parcelamento da fatura não pode superar 100% do valor original financiado.
Imagine que R$ 1.000 de uma fatura foram financiados. Para essa dívida original, o total de juros e encargos abrangidos pela regra não pode passar de R$ 1.000. Assim, o total relacionado àquela operação não pode ultrapassar R$ 2.000.
O limite considera juros remuneratórios, multa, juros de mora, tarifas e comissões vinculadas à operação, conforme a regulamentação.
Isso não significa que a fatura nunca poderá superar R$ 2.000. Novas compras, anuidades, saques e outras operações podem ser adicionadas separadamente.
A regra foi criada pela Lei nº 14.690/2023 e detalhada pela Resolução CMN nº 5.112.
É possível fazer a portabilidade da dívida?
Sim. Desde julho de 2024, o cliente pode transferir o saldo consolidado do rotativo e do parcelamento da fatura para outra instituição que ofereça condições melhores.
A nova proposta deve consolidar a dívida transferida. O banco original pode fazer uma contraproposta, mas a decisão é do cliente.
Para comparar, observe:
- CET;
- Prazo;
- Valor das parcelas;
- Valor total;
- Garantias exigidas;
- Condições da renegociação;
- Possibilidade de antecipar o pagamento.
A portabilidade da dívida da fatura não se aplica da mesma forma aos cartões cuja cobrança ocorre por consignação em folha.
O atraso pode negativar o CPF?
Sim. A falta de pagamento pode levar a:
- Cobrança de encargos;
- Bloqueio do cartão;
- Redução do limite;
- Cancelamento do produto;
- Cobrança extrajudicial;
- Registro da dívida nos cadastros de inadimplentes;
- Ação judicial, dependendo do caso.
A instituição deve respeitar as regras de comunicação e cobrança. Se a dívida estiver errada ou não for reconhecida, conteste antes de negociar.
Como sair da dívida do cartão?
Se a fatura saiu do controle:
- Pare de fazer novas compras no cartão;
- Levante o valor total da dívida;
- Confira juros, encargos e parcelas;
- Veja o CET das opções de negociação;
- Compare a portabilidade e outras linhas mais baratas;
- Escolha uma parcela que realmente caiba no orçamento;
- Evite assumir nova dívida antes de estabilizar as contas.
Trocar uma dívida por outra só faz sentido quando o custo total diminui e o novo pagamento cabe na renda.
Quais são os tipos de cartão de crédito?
Os cartões podem ser classificados pela forma de concessão do limite, abrangência, benefícios, categoria ou público.
Cartão de crédito convencional
É o modelo mais conhecido. O emissor analisa o perfil do cliente e concede um limite sem exigir depósito prévio.
Pode ter anuidade, cashback, pontos, milhas ou apenas a função de pagamento.
Cartão com limite garantido
Nesse tipo, um valor guardado ou investido serve como garantia do limite.
Se o cliente reservar R$ 500, por exemplo, pode receber até R$ 500 de limite, conforme as regras da instituição.
Ele pode ajudar quem está começando a construir histórico ou teve dificuldade de aprovação. Porém, é necessário entender quando o dinheiro pode ser resgatado e o que acontece em caso de atraso.
Cartão consignado
O cartão consignado é destinado a públicos autorizados, como beneficiários do INSS, servidores e trabalhadores contemplados pelas regras vigentes.
Parte da fatura pode ser descontada diretamente do benefício ou salário. O restante continua sendo responsabilidade do titular.
Ele costuma ter juros menores do que os cartões convencionais, mas pode comprometer a renda por um período longo. Também é importante não confundi-lo com empréstimo consignado.
Cartão pré-pago
O cartão pré-pago precisa receber uma recarga antes do uso. Ele não concede um limite financiado pelo emissor.
Pode ser útil para:
- Controlar gastos;
- Fazer compras online;
- Disponibilizar dinheiro para dependentes;
- Usar um cartão sem análise de crédito tradicional.
Como não existe limite emprestado, ele não funciona como um cartão de crédito comum.
Cartão nacional
O cartão nacional é voltado para compras processadas no Brasil. Ele pode ter aceitação mais restrita em sites estrangeiros e durante viagens.
Não existe um limite médio obrigatório para essa categoria. O valor depende da análise do emissor.
Cartão internacional
O cartão internacional permite compras em estabelecimentos e sites de outros países, conforme a aceitação da bandeira e as configurações do emissor.
O cliente deve considerar câmbio, IOF, spread e eventuais tarifas.
Cartões Gold, Platinum, Black, Infinite e Nanquim
Essas categorias estão relacionadas às variantes oferecidas pelas bandeiras.
Em geral, categorias superiores podem incluir seguros, proteção de compras, assistência em viagem, concierge e acesso a salas VIP.
Porém, não existe uma renda mínima universal para cada categoria. Emissores diferentes podem oferecer o mesmo nível de cartão com requisitos, anuidades e benefícios distintos.
Cartão de loja
Pode ser aceito apenas na rede que o emitiu ou ter uma bandeira para uso em outros estabelecimentos.
Ele costuma oferecer descontos, parcelamentos ou condições especiais na loja. Em contrapartida, é preciso conferir anuidade, seguro adicionado, taxas e juros.
Cartão co-branded
É emitido em parceria entre um banco e outra empresa, como companhia aérea, rede varejista ou marca de automóveis.
Os benefícios são concentrados no parceiro. Ele faz mais sentido para quem realmente utiliza aquela empresa.
Cartão universitário
É direcionado a estudantes e pode ter condições de entrada mais simples, limite inicial menor e benefícios específicos.
Ser universitário não garante aprovação, e cada instituição define seus critérios.
Cartão adicional
O cartão adicional é vinculado ao titular e pode ser entregue a familiares ou outras pessoas autorizadas.
O titular continua responsável pela fatura, mesmo que não tenha realizado as compras.
Cartão empresarial
É voltado para gastos de uma empresa ou profissional. Pode ajudar a separar despesas pessoais das empresariais e controlar os gastos da equipe.
As regras de limite, benefícios e responsabilidade dependem do contrato.
Cartão físico e cartão virtual
O cartão físico é usado em maquininhas e caixas eletrônicos. Já o cartão virtual apresenta dados digitais no aplicativo.
O virtual pode ter:
- Número diferente;
- CVV dinâmico;
- Validade específica;
- Uso único;
- Bloqueio independente.
Os dois normalmente compartilham a mesma fatura e o mesmo limite, mas isso varia por emissor.
Quais informações aparecem no cartão?
Os dados podem estar na frente, no verso ou apenas no aplicativo. Muitos cartões modernos deixaram de imprimir informações sensíveis no plástico.
Número do cartão
É a sequência usada para identificar a conta do cartão dentro do arranjo de pagamento.
Muitos cartões possuem 16 números, mas essa quantidade pode variar. O número não deve ser confundido com agência, conta ou senha.
Nome do titular
Identifica a pessoa autorizada a usar o cartão. Alguns emissores não imprimem o nome no plástico.
Data de validade
Indica até quando o cartão pode ser utilizado. O formato mais comum é mês e ano.
Quando a validade se aproxima, o emissor pode enviar uma nova via. Assinaturas cadastradas talvez precisem ser atualizadas.
CVV ou código de segurança
O CVV é um código usado para confirmar compras sem a presença física do cartão.
Normalmente possui três dígitos, mas algumas bandeiras utilizam quatro. Cartões virtuais podem oferecer CVV dinâmico, que muda periodicamente.
Emissor e bandeira
O emissor concede o limite e administra o contrato. A bandeira conecta a transação à rede de pagamentos.
Um cartão pode mostrar a marca do banco, da bandeira e de uma empresa parceira.
Chip e pagamento por aproximação
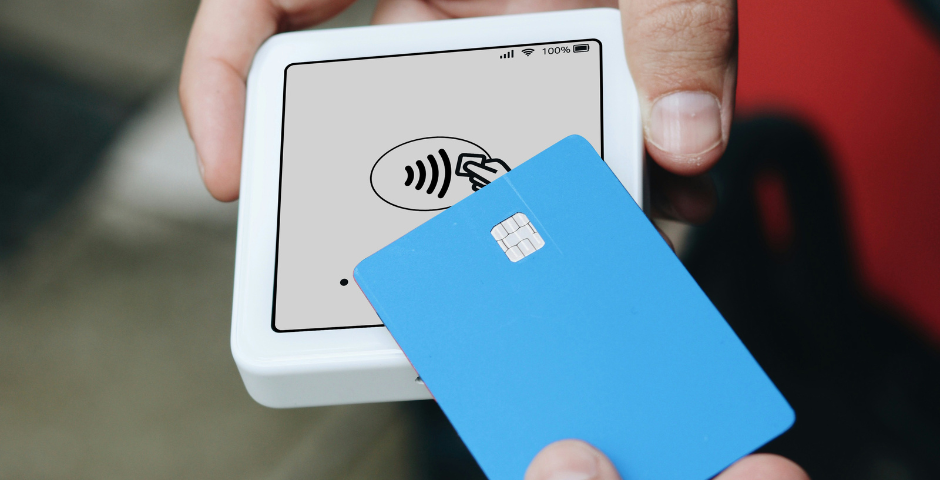
O chip armazena informações de segurança usadas nas transações. O símbolo de ondas indica compatibilidade com pagamento por aproximação.
O cartão também pode ser cadastrado em carteiras digitais. Nesse caso, o pagamento pode usar um código digital no lugar do número real, aumentando a proteção dos dados.
Quais dados nunca devem ser compartilhados?
Não informe por ligação, mensagem ou rede social:
- Senha;
- Código recebido por SMS;
- Token do aplicativo;
- CVV;
- Foto do cartão;
- Número completo sem necessidade;
- Código para redefinir acesso;
- Senha da conta bancária.
Bancos não pedem que o cliente entregue o cartão a um suposto funcionário nem solicitam senha completa para cancelar uma fraude.
Como solicitar um cartão de crédito?
A solicitação pode ser feita pelo aplicativo, site, agência, correspondente ou canal de uma empresa parceira.
O processo normalmente envolve:
- Preenchimento do cadastro;
- Confirmação da identidade;
- Envio ou consulta de documentos;
- Análise de crédito;
- Definição do limite;
- Assinatura do contrato;
- Emissão do cartão físico ou virtual.
Quais são os requisitos mais comuns?
As instituições podem pedir:
- CPF regular;
- Documento oficial;
- Endereço;
- Telefone e e-mail;
- Renda;
- Ocupação;
- Dados bancários;
- Autorização para análise de crédito.
O cartão principal costuma ser contratado por maiores de 18 anos. Menores podem ter acesso a cartões adicionais ou produtos específicos, de acordo com a política da instituição e a autorização do responsável.
É necessário comprovar renda?
Nem sempre. Alguns emissores aceitam renda declarada e usam movimentação financeira, Cadastro Positivo ou dados compartilhados com autorização pelo Open Finance.
Outros produtos exigem documentos como:
- Holerite;
- Extrato bancário;
- Declaração do Imposto de Renda;
- Comprovante de benefício;
- Pró-labore;
- Documentos de atividade autônoma.
Preciso ter conta no banco?
Depende do cartão. Alguns exigem conta corrente ou conta digital. Outros podem ser contratados separadamente.
Ter conta pode facilitar o pagamento e a análise, mas não garante aprovação.
É possível conseguir cartão com score baixo ou nome negativado?
É possível, mas não há garantia.
Algumas alternativas são:
- Cartão com limite garantido;
- Cartão consignado, quando disponível;
- Cartão pré-pago;
- Cartão de conta digital;
- Cartão adicional.
Evite propostas que prometem aprovação garantida mediante pagamento antecipado. Essa cobrança pode ser um sinal de golpe.
Como funciona a análise de crédito?
A instituição avalia a probabilidade de pagamento e decide:
- Se aprova o cartão;
- Qual limite oferece;
- Quais produtos disponibiliza;
- Quais condições aplica.
O score é apenas uma das informações. Renda, dívidas, relacionamento, histórico e política interna também influenciam.
O que fazer quando o cartão não é aprovado?
Uma recusa não significa que o CPF possui necessariamente uma restrição.
Você pode:
- Conferir se os dados estão corretos;
- Consultar o CPF;
- Atualizar a renda;
- Pagar contas atrasadas;
- Evitar muitas solicitações em pouco tempo;
- Movimentar a conta;
- Considerar um cartão com garantia;
- Aguardar antes de solicitar novamente.
O banco não é obrigado a aprovar o crédito, mesmo quando o cliente possui score alto.
Como escolher o melhor cartão de crédito?
O melhor cartão é aquele que combina com o perfil de gastos, oferece benefícios úteis e possui um custo que cabe no orçamento.
Um cartão premium com anuidade alta pode ser ruim para quem quase não viaja. Da mesma forma, um cartão simples pode entregar pouco retorno para quem concentra muitos gastos e conseguiria usar benefícios superiores.
Defina como pretende usar o cartão
Pergunte:
- Quero apenas fazer compras?
- Preciso parcelar?
- Compro em sites estrangeiros?
- Viajo com frequência?
- Prefiro cashback ou pontos?
- Consigo cumprir um gasto mínimo?
- Preciso de cartão adicional?
- Quero construir um histórico com limite garantido?
Compare custos e benefícios
Confira:
- Anuidade;
- Regras de isenção;
- Juros;
- CET;
- Tarifas;
- Spread cambial;
- Renda mínima;
- Gasto exigido;
- Validade dos pontos;
- Seguros;
- Salas VIP;
- Qualidade do aplicativo;
- Atendimento;
- Segurança.
Veja se a anuidade compensa
Divida o valor anual por 12 e compare com o retorno médio.
Se a anuidade custa R$ 600 ao ano, o cartão precisa gerar mais de R$ 600 em benefícios realmente utilizados para entregar ganho financeiro.
Não conte como vantagem um seguro, desconto ou acesso que você provavelmente não usará.
Cashback ou pontos: qual escolher?
O cashback é mais simples: você consegue visualizar o retorno em reais.
Os pontos podem render mais, mas exigem planejamento, conhecimento dos programas e atenção à validade.
Para decidir, compare o valor líquido recebido, e não apenas a quantidade de pontos.
Qual cartão combina com cada perfil?
Quais são as vantagens e desvantagens do cartão?
Vale a pena ter cartão de crédito?
Sim, desde que a fatura caiba no orçamento e seja paga integralmente.
O cartão pode facilitar compras, organizar pagamentos e gerar benefícios. Porém, para quem usa o limite para cobrir falta de renda ou paga o mínimo todos os meses, o custo pode superar qualquer vantagem.
Ter cartão faz mais sentido quando:
- Os gastos são acompanhados;
- As parcelas são planejadas;
- Existe dinheiro para pagar a fatura;
- Os benefícios superam a anuidade;
- O limite é tratado como teto, não como renda.
Como usar o cartão de crédito sem cair em dívidas?
O primeiro passo é definir um limite pessoal de gastos. Esse valor pode ser muito menor do que o limite liberado pelo banco.
Não existe um percentual que funcione para todas as famílias. O teto deve considerar renda líquida, despesas fixas, parcelas existentes, objetivos e reserva financeira.
Outras medidas ajudam:
- Pague o valor total da fatura;
- Acompanhe os gastos durante o mês;
- Registre compras parceladas;
- Confira quanto da renda futura já está comprometida;
- Evite parcelar despesas recorrentes;
- Não use o rotativo como complemento do salário;
- Reduza o limite pelo aplicativo se ele incentivar gastos;
- Não concentre compras apenas para buscar aumento;
- Evite manter cartões que não são usados;
- Ative alertas para cada transação.
Quantos cartões é recomendado ter?
Não existe um número ideal para todos.
Uma pessoa organizada pode administrar mais de um cartão para separar gastos ou aproveitar benefícios. Porém, muitos cartões aumentam o limite total disponível e dificultam a visualização das despesas.
Se você precisa abrir vários aplicativos para descobrir quanto gastou, talvez esteja na hora de reduzir a quantidade.
Como usar o cartão com segurança?
A segurança depende das tecnologias do emissor e dos hábitos do cliente.
Use cartão virtual em compras online
O cartão virtual reduz a exposição dos dados impressos no cartão físico. Sempre que possível, use:
- Cartão temporário para compra única;
- CVV dinâmico;
- Cartão separado para assinaturas;
- Limite ajustável.
Ative notificações
Os alertas permitem identificar rapidamente uma compra estranha. Ao receber uma notificação desconhecida, bloqueie o cartão e fale com o emissor.
Confira endereço e reputação do site
Antes de digitar os dados:
- Confirme o endereço;
- Desconfie de promoções muito abaixo do mercado;
- Evite links recebidos por mensagens;
- Pesquise a loja;
- Não faça compras em dispositivos públicos;
- Mantenha celular e navegador atualizados.
Pagamento por aproximação é seguro?
A aproximação utiliza mecanismos de segurança do cartão e pode ter limites para transações sem senha.
Ainda assim, mantenha notificações ativas e bloqueie o cartão imediatamente em caso de perda. Muitos aplicativos permitem desativar temporariamente a função.
O que fazer em caso de perda ou roubo?
Faça o seguinte:
- Bloqueie o cartão pelo aplicativo;
- Entre em contato com o emissor;
- Confira as compras recentes;
- Conteste transações desconhecidas;
- Solicite uma nova via;
- Altere senhas se houver suspeita de acesso à conta;
- Registre ocorrência quando necessário.
Como contestar uma compra não reconhecida?
Primeiro, verifique se o nome apresentado na fatura é diferente do nome comercial da loja. Também confira se a compra foi feita por um adicional ou familiar autorizado.
Se continuar sem reconhecer:
- Bloqueie o cartão;
- Abra a contestação no aplicativo ou na central;
- Guarde protocolos;
- Envie os documentos solicitados;
- Acompanhe a análise;
- Procure o Procon ou o Consumidor.gov.br se o problema não for resolvido.
Qual é a diferença entre cancelamento, estorno e contestação?
- Cancelamento: pedido para desfazer uma compra, normalmente iniciado com o estabelecimento;
- Estorno: devolução do valor ao cartão depois do cancelamento ou reconhecimento de cobrança indevida;
- Contestação: comunicação ao emissor sobre uma compra não reconhecida ou um problema que não foi solucionado;
- Chargeback: processo de reversão da transação dentro das regras do arranjo de pagamento.
Em compras feitas fora do estabelecimento comercial, como pela internet ou telefone, o Código de Defesa do Consumidor prevê direito de arrependimento em até sete dias, observadas as condições legais.
Como cancelar o cartão sem deixar pendências?
Antes de cancelar:
- Confira compras pendentes;
- Verifique parcelas futuras;
- Resgate pontos;
- Transfira pagamentos recorrentes;
- Pague ou negocie o saldo;
- Guarde o protocolo.
Cancelar o cartão não cancela as dívidas já existentes. Parcelas, encargos e valores em aberto continuam sendo cobrados.
Perguntas frequentes
Como funciona o cartão de crédito?
Para que serve o cartão de crédito?
Cartão de crédito é dinheiro emprestado?
Quando a fatura é paga, o limite volta na hora?
Posso pagar a fatura antes do fechamento?
O que acontece se eu pagar somente o mínimo?
Por que a compra foi recusada mesmo com limite?
Usar cartão de crédito aumenta o score?
Quantos cartões de crédito devo ter?
Posso cancelar um cartão com compras parceladas?
O estabelecimento pode exigir valor mínimo no cartão?
A loja pode cobrar um preço diferente no cartão?
Cartão de crédito pode ajudar, desde que exista planejamento
O cartão de crédito oferece prazo, parcelamento, segurança e benefícios, mas não substitui a renda. A melhor forma de usá-lo é acompanhar os gastos, controlar as parcelas e pagar o valor total da fatura dentro do vencimento.
Antes de escolher um cartão, compare anuidade, juros, CET, benefícios e requisitos. Um produto simples e barato pode ser melhor do que um cartão premium cheio de vantagens que você não utiliza.